Статья· 7 минут
Китайский ИИ-пузырь лопается не целиком: карта того, что сдувается, а что остаётся
Двести моделей, субсидии и пустые дата-центры против облаков, чипов Huawei и реального спроса на токены: что в китайском ИИ сдувается, чем он отличается от американского и что с этим делать в портфеле.
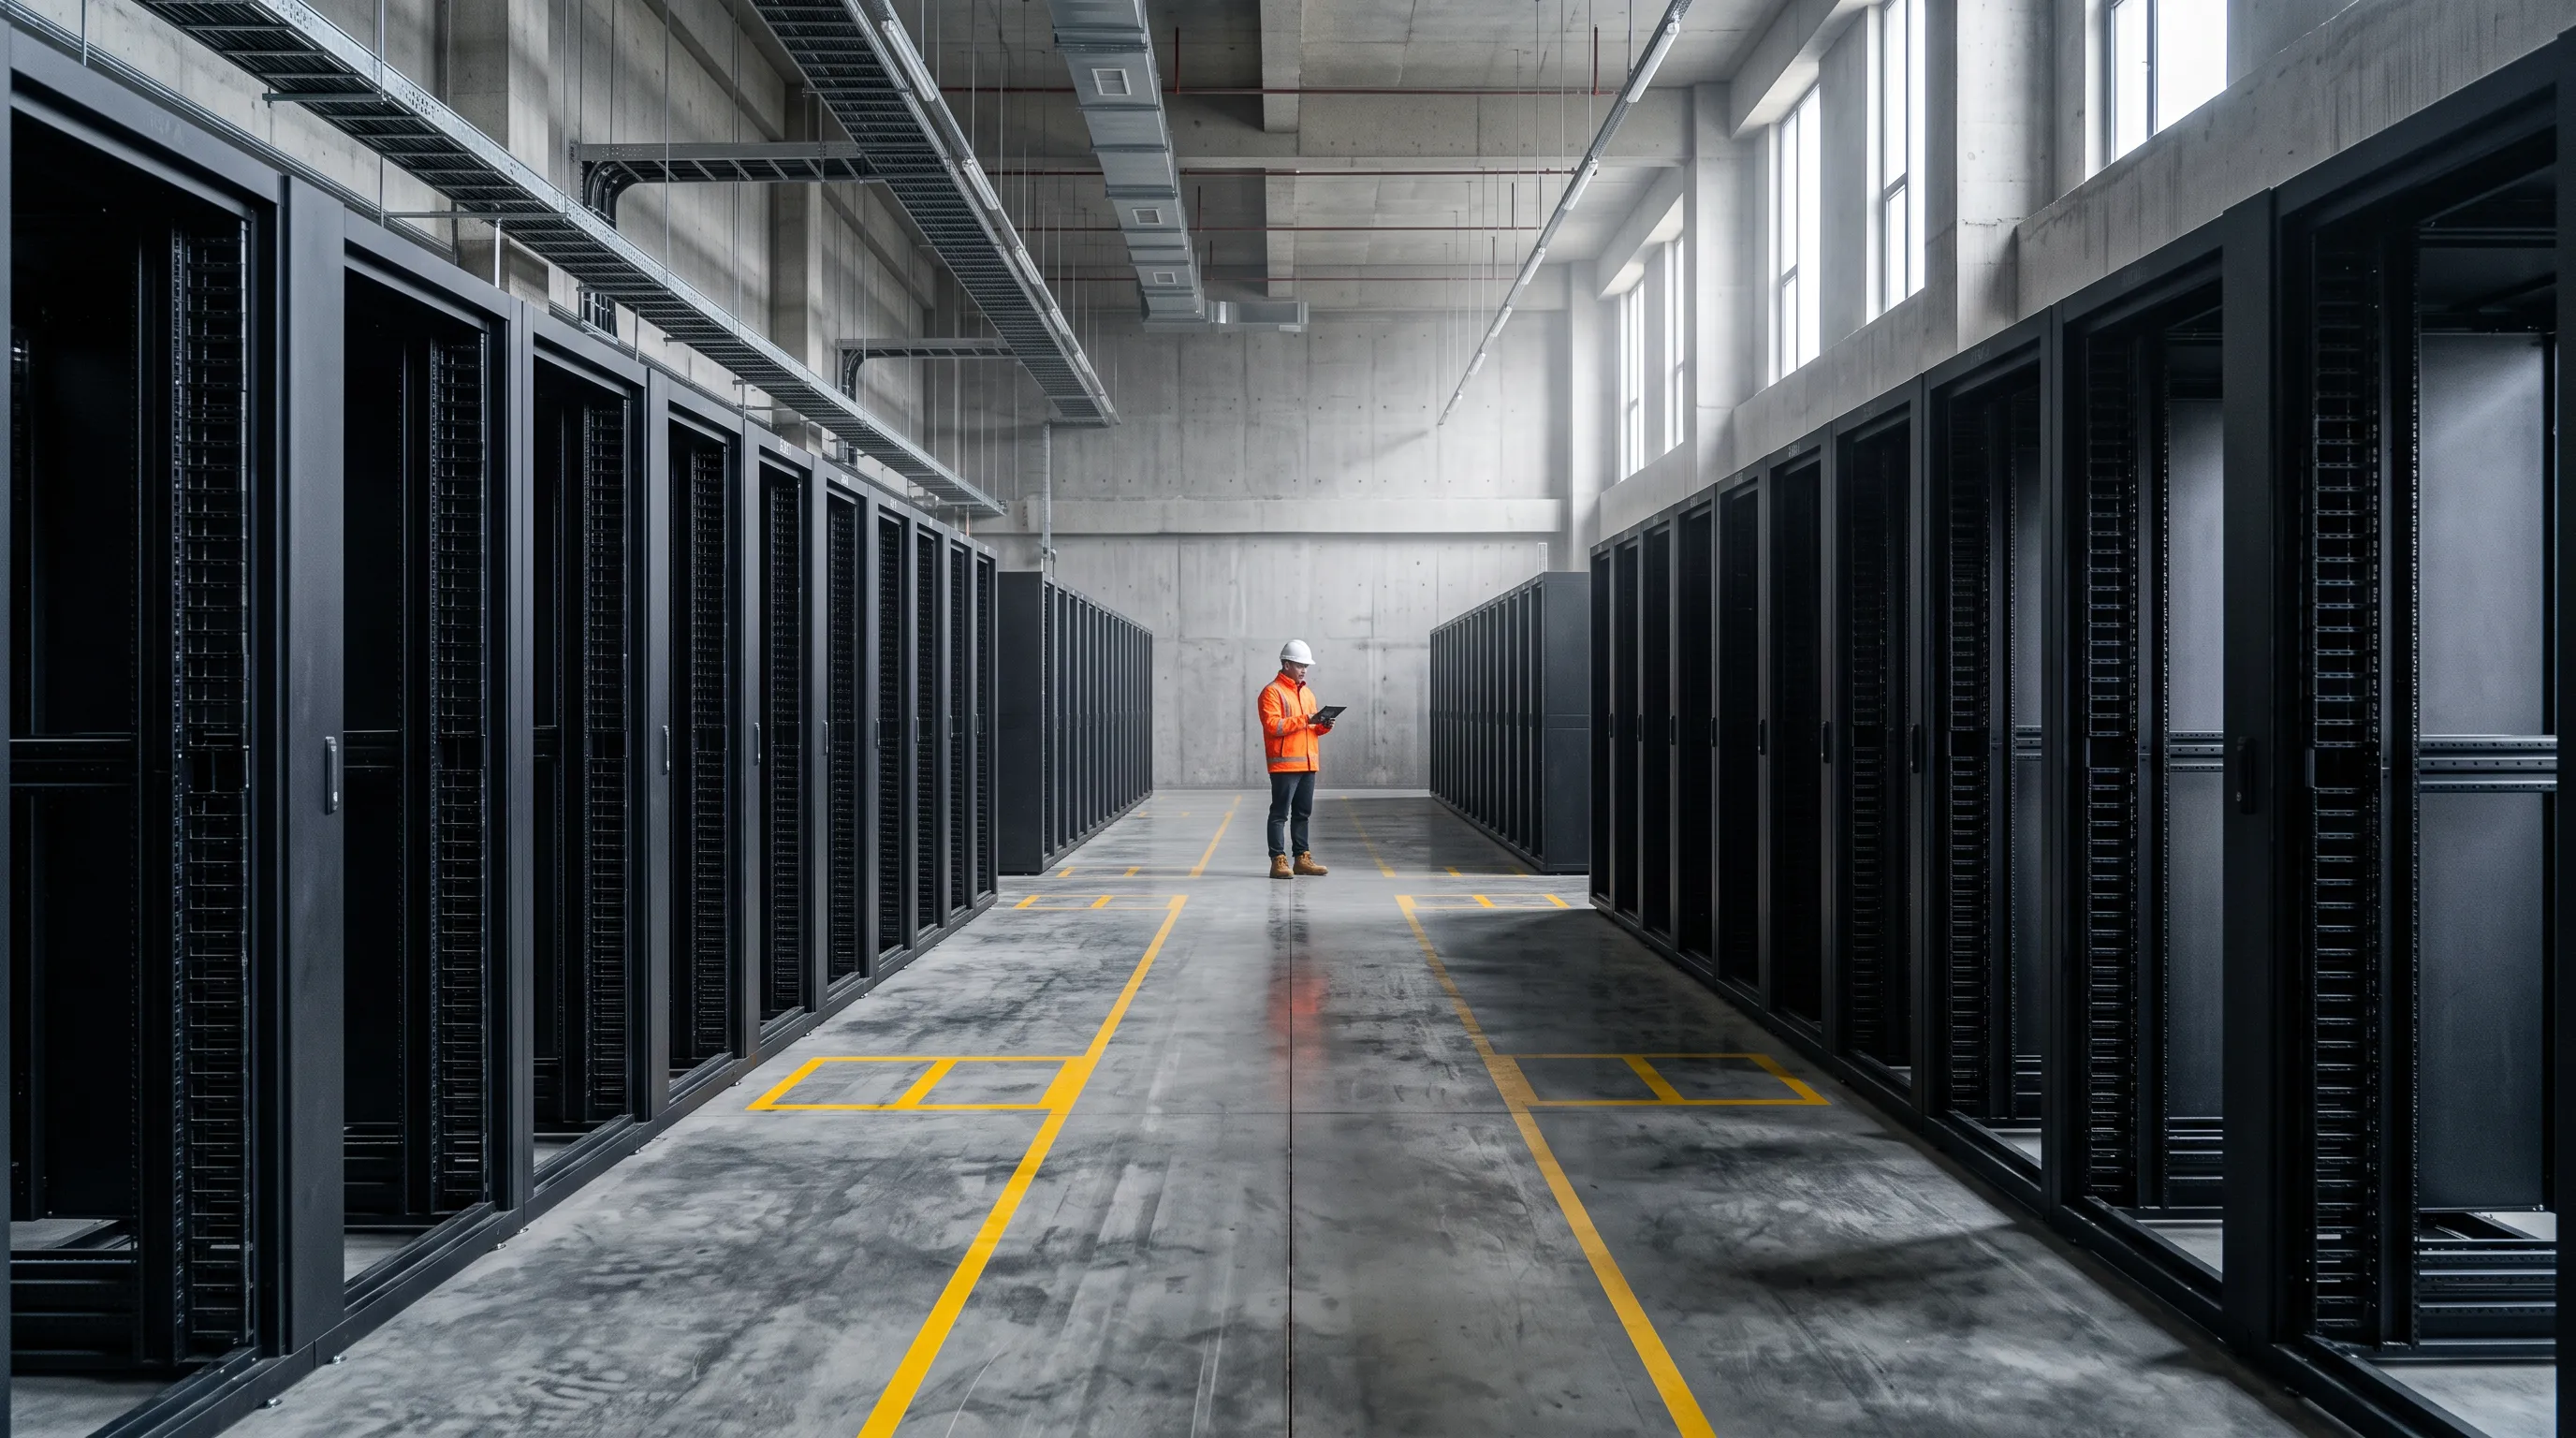
В индустриальном парке под Гуйяном, в провинции Гуйчжоу, один из корпусов дата-центра стоит недостроенным с прошлой весны: стойки смонтированы, дизель-генераторы опломбированы, а ускорители так и не приехали — сначала их задержали экспортные ограничения, потом заказчик пересчитал юнит-экономику и обнаружил, что загружать эти мощности некем. Примерно в то же время в Пекине 01.AI Кай-Фу Ли перестала гоняться за фронтирными моделями и ушла в корпоративные внедрения, а Baichuan развернулась в медицинские вертикали. Два события разного масштаба описывают одно и то же: китайский ИИ-пузырь не лопается целиком. Он расслаивается — на сегменты, которые схлопываются, и на сегменты, которые продолжают набирать выручку.
Как надулся пузырь: двести моделей, субсидии и стройки ради отчётности
После ChatGPT китайский рынок воспроизвёл западный сценарий с поправкой на госденьги. К началу 2025 года регулятор зарегистрировал более двухсот больших моделей — при том, что реальную конкуренцию выдерживали единицы. Большая часть «разработчиков» представляла собой команду из десяти-тридцати человек, которая дообучала Qwen или Llama на отраслевом датасете и продавала результат как собственную модель. Деньги приходили не от клиентов, а из провинциальных фондов и инкубаторов: бесплатные вычислительные ваучеры, налоговые льготы, помещения в технопарках, гранты за попадание в отраслевой реестр. Фонды с госучастием дают в Китае, по разным оценкам, больше половины всего венчурного капитала, и для них KPI — не доходность, а число профинансированных проектов.
Второй слой пузыря — физический. Программа «данные с востока, вычисления с запада» превратила Гуйчжоу, Ганьсу и Внутреннюю Монголию в кластеры дата-центров, где электричество дешёвое, а земля выделяется по разнарядке. Часть площадок строилась под отчётность, а не под нагрузку: местному руководству нужны были инвестиции в основной капитал в статистике, операторам — доступ к льготному тарифу. Загрузка отдельных западных хабов годами держалась в районе трети. Плюс к этому до ужесточения ограничений 2022–2023 годов компании накопили стоки H800 и A800 — этот запас до сих пор искажает картину спроса на китайские чипы.
Что сдувается прямо сейчас: цена инференса и консолидация
Первым сдувается модельный слой — через цену. Китайские провайдеры устроили гонку на понижение стоимости инференса: у ByteDance Doubao дошёл до десятых юаня за миллион токенов, Alibaba неоднократно срезала цены на Qwen, DeepSeek ввёл ночные скидки до 75%. Для потребителя это подарок, для бизнеса «модель как продукт» — приговор: маржа API-провайдера без собственного облака и трафика близка к нулю, а дифференциация исчезла в тот момент, когда Qwen и DeepSeek выложили веса в открытый доступ. Продавать «умнее, чем у соседа» больше нельзя: сосед скачал то же самое.
Второй процесс — консолидация. Из «шести тигров» (Zhipu, Moonshot, MiniMax, Baichuan, 01.AI, StepFun) самостоятельную модельную разработку в коммерчески осмысленном виде сохраняют два-три игрока, и почти все ищут выход через гонконгское IPO, пока окно открыто. Выживают не те, у кого лучшая модель, а те, у кого есть канал сбыта: облако (Alibaba, Tencent, Huawei), трафик (ByteDance), госконтракты (iFlytek) или встроенный офисный софт (Kingsoft). Модель как самостоятельный продукт умерла; модель как фича внутри чужой дистрибуции — нет.
Инфраструктура: единственный слой, где спрос не выдуман
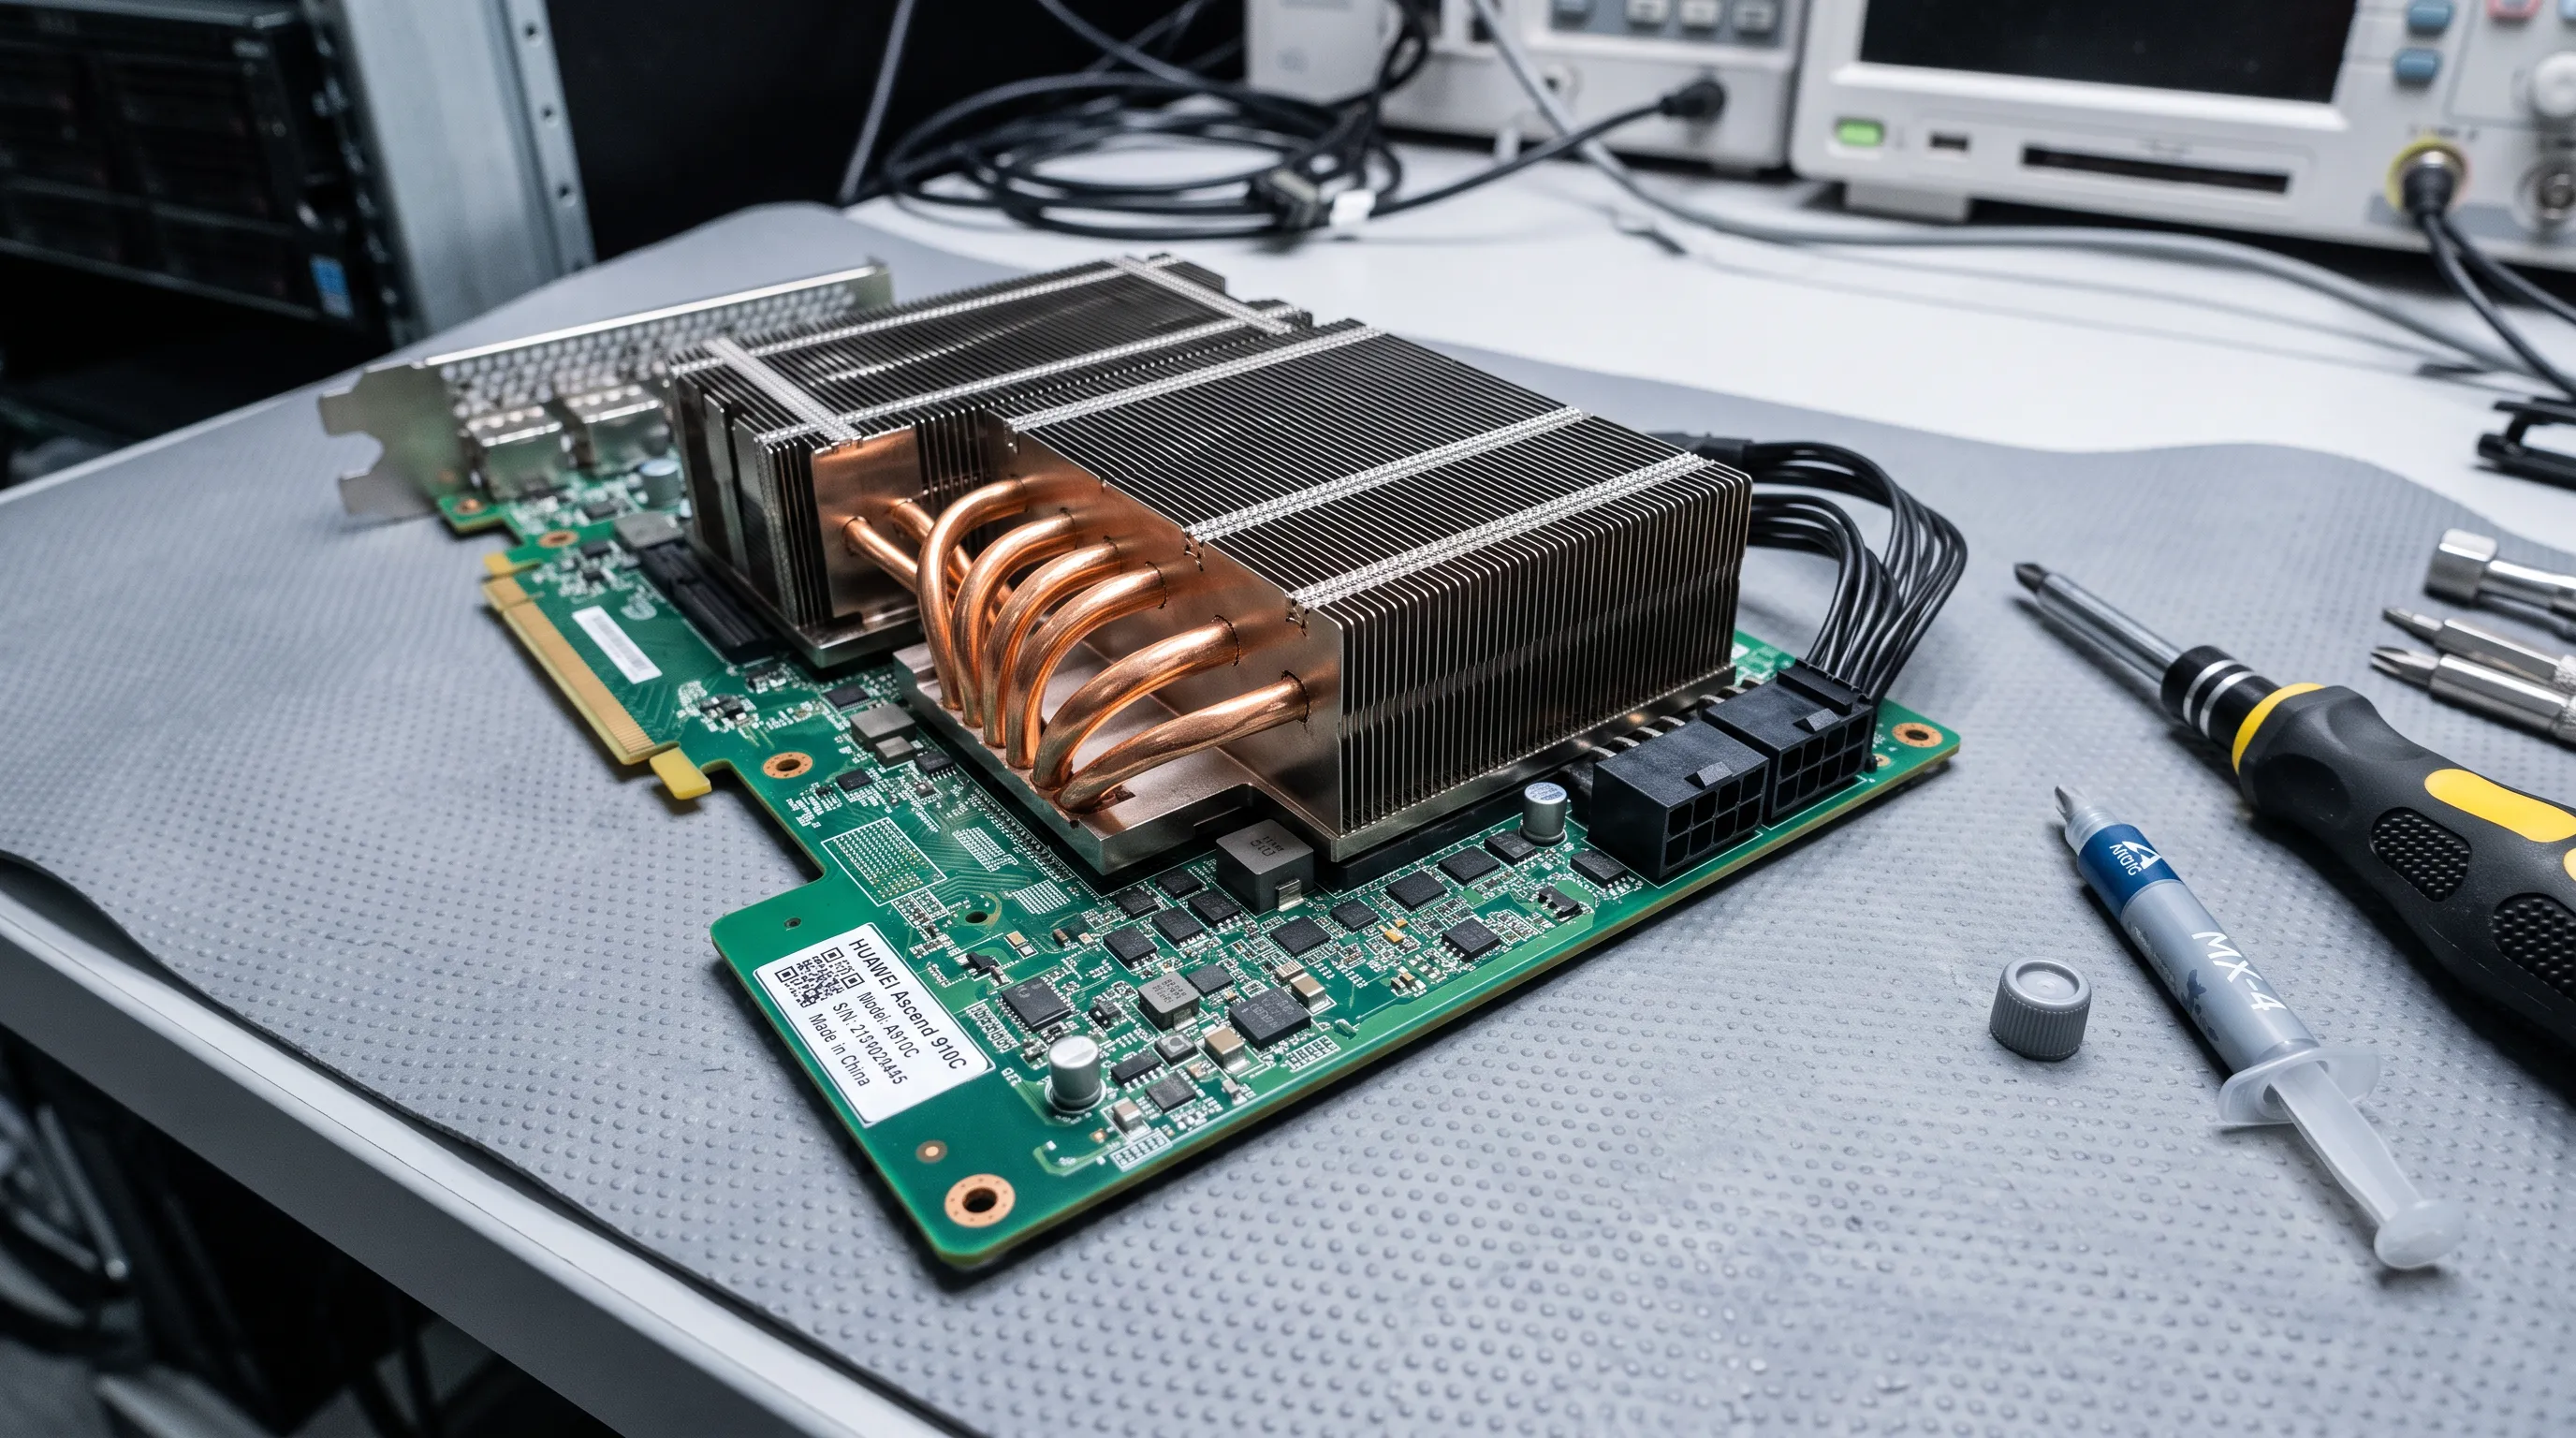
Инфраструктурный слой выглядит иначе, потому что там спрос не на демо, а на токены. Alibaba заложила 380 млрд юаней капзатрат на три года — это порядка 50 млрд долларов, что для китайского гиганта всё равно в разы меньше годового ИИ-бюджета одного Microsoft. Tencent наращивает закупки осторожнее, ByteDance финансирует закупки из операционного потока и за рубежом. Дефицит Nvidia превратил Huawei в монополиста внутри госсегмента: Ascend 910B и 910C распределяются по разнарядке, и заказчики берут их не потому, что лучше, а потому что больше нечего.
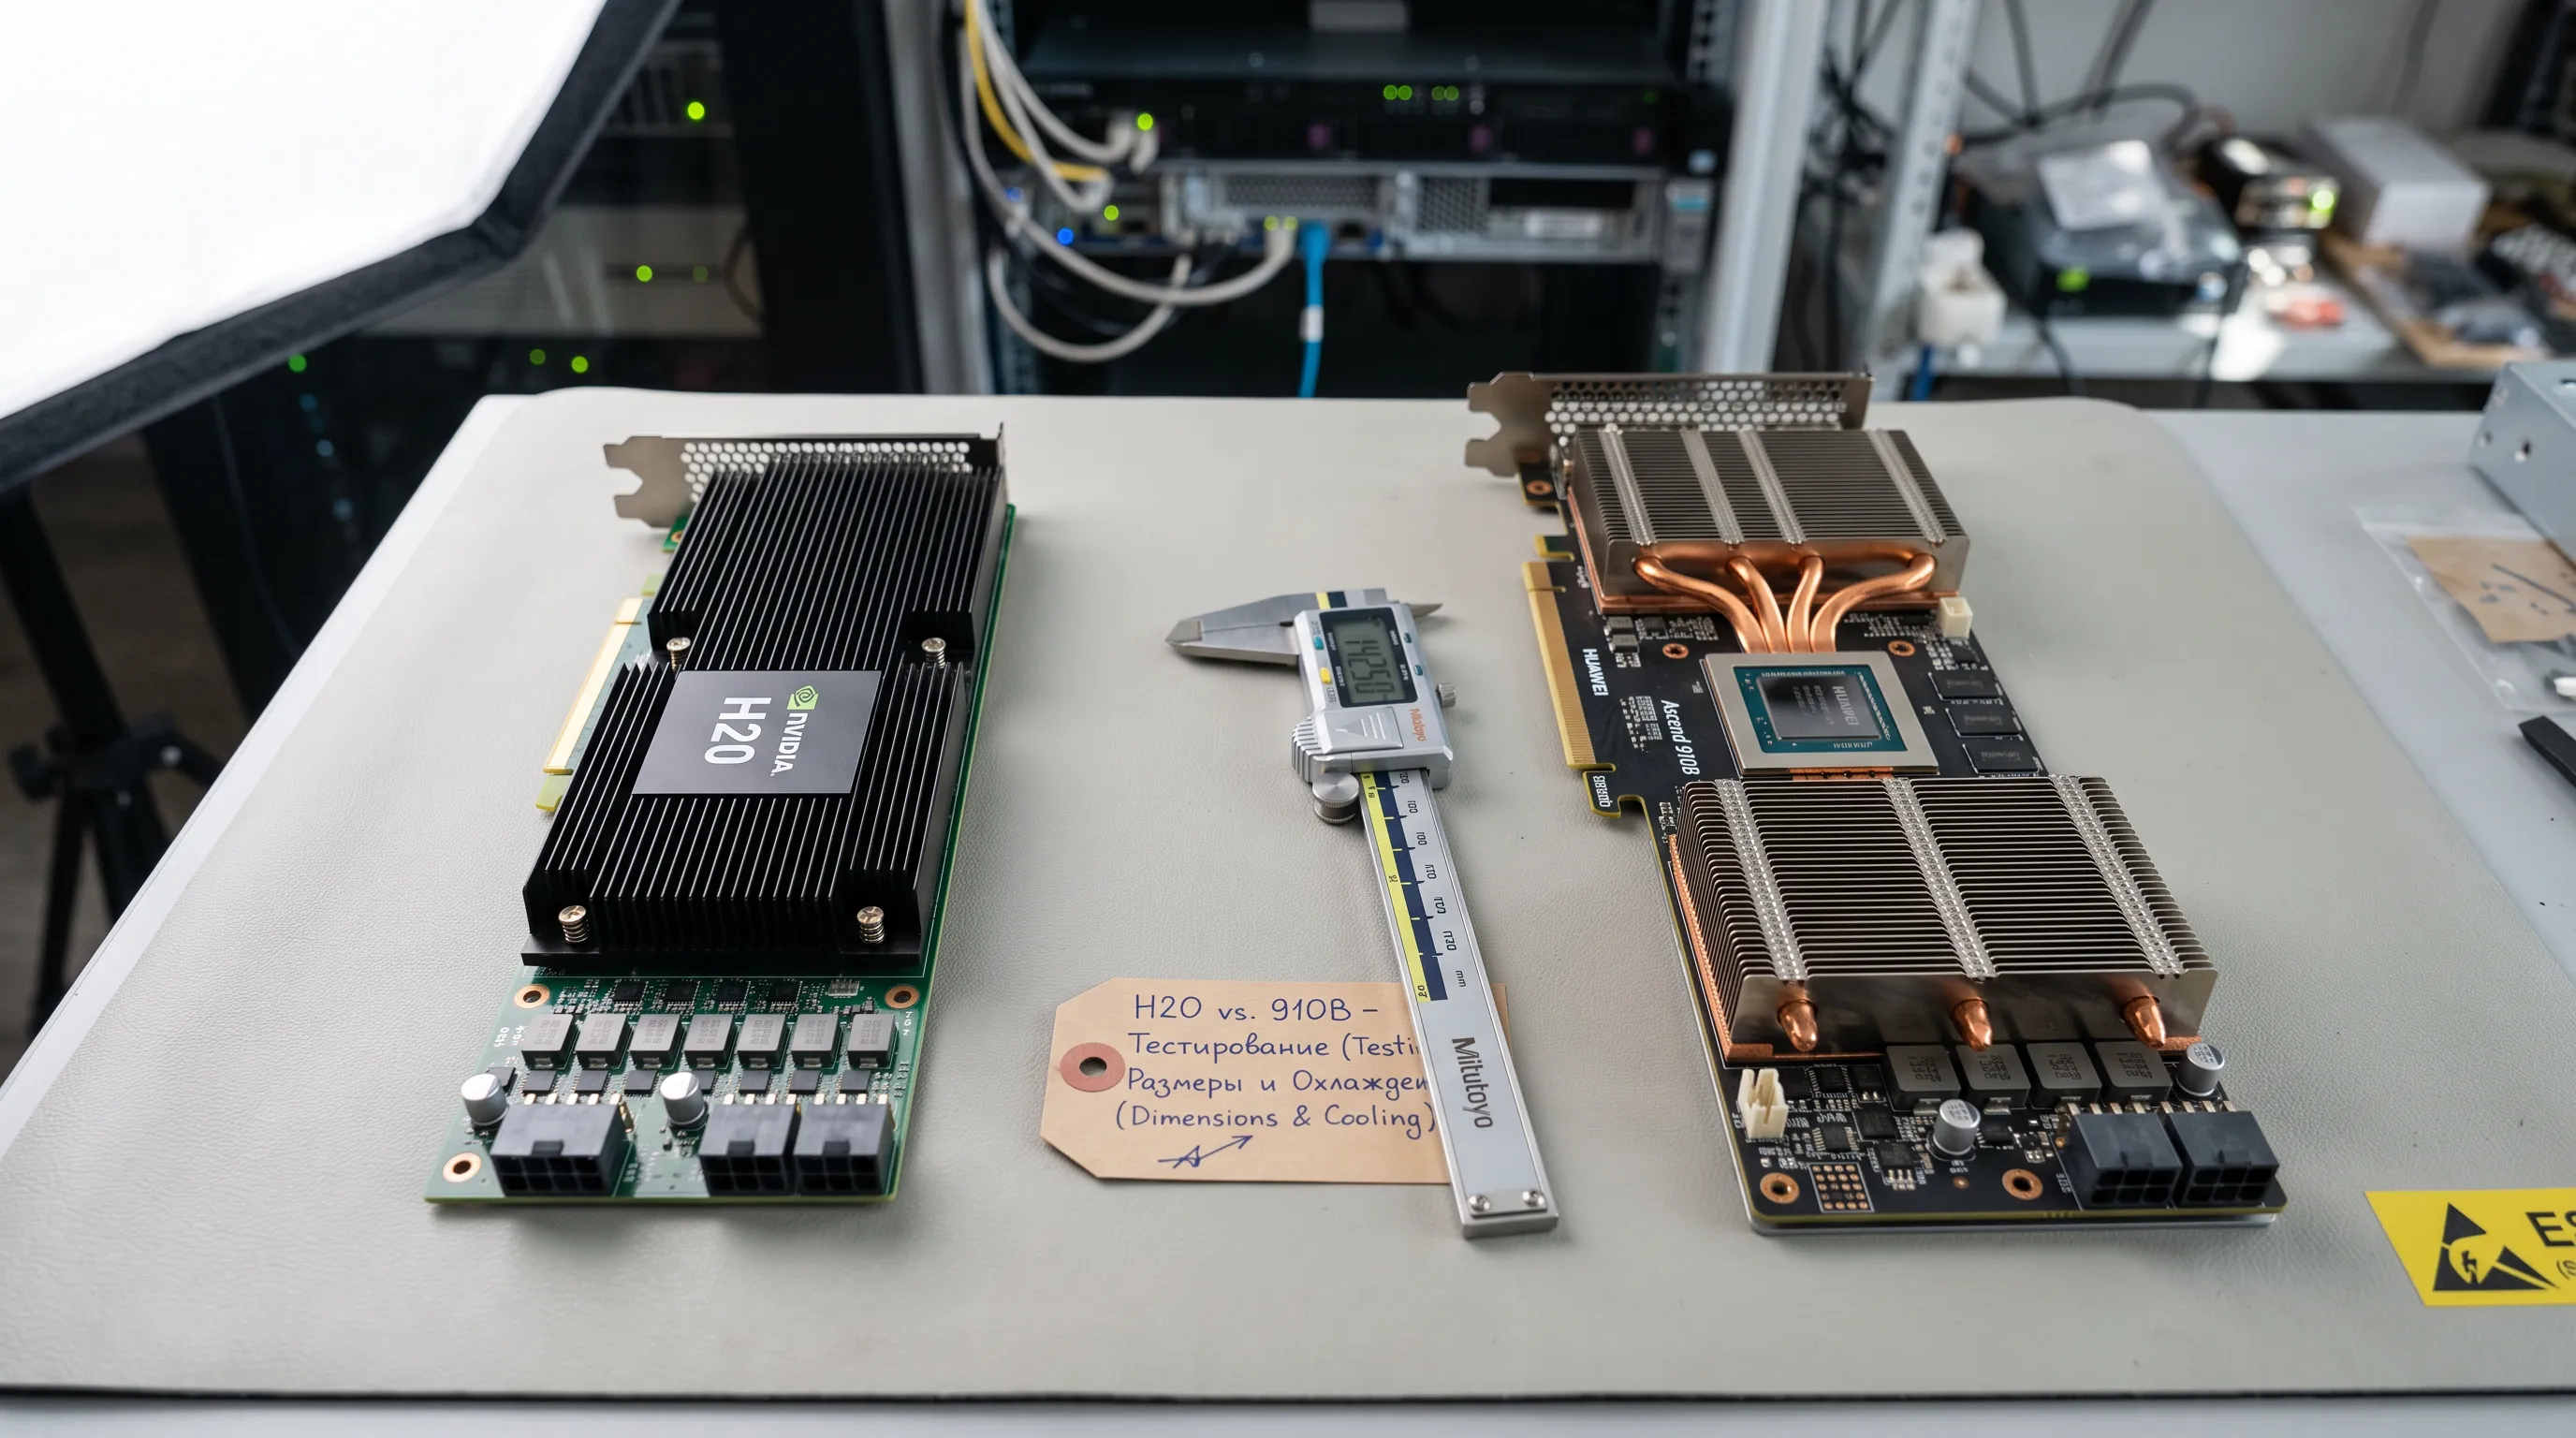
Экономика этого слоя держится на трёх ограничениях: 7-нм линия SMIC с низким выходом годных, отсутствие собственной HBM у CXMT в промышленных объёмах и софт-стек CANN, который до сих пор требует переписывать код, написанный под CUDA. Пока все три сохраняются, китайский кластер стоит в два-три раза дороже по капитальным затратам на единицу полезной мощности, чем американский. Это не пузырь в смысле «нет спроса» — это спрос, который обслуживается неэффективно и за госсчёт. Разница принципиальная: модельный пузырь схлопнется сам, а инфраструктурный разрыв заливают деньгами до тех пор, пока есть политическая воля.
Китайский пузырь против американского: где хуже, где здоровее
По капиталоёмкости китайский бум скромнее американского. Совокупные капзатраты китайских гиперскейлеров — десятки миллиардов долларов против трёхсот с лишним у Microsoft, Google, Amazon и Meta. При этом в Китае нет единой точки отказа: экосистема строится на открытых весах, нескольких чиповых платформах и внутренней конкуренции, тогда как в США почти весь спрос на обучение сходится в Nvidia и TSMC. Сбой у любого из двух останавливает отрасль целиком; сбой Huawei или SMIC в Китае замедляет сегмент, но не всю систему.
Хуже китайская ситуация в трёх местах. Литография: без EUV потолок по плотности и энергоэффективности упирается в 7 нм, значит стоимость токена растёт быстрее, чем у конкурентов. Распределение капитала: бюджетные деньги не имеют ценового сигнала, поэтому убыточные проекты живут годами и давят маржу здоровым игрокам. И рынок акций: перегретые A-share «ИИ-концепты» с P/E за сотню и слабым раскрытием — это и есть тот самый пузырь, в который ритейл заходит последним. Американский пузырь финансируется денежным потоком и долгом, китайский — бюджетами и банковскими указаниями; второй сдувается медленнее, но и капитал в нём не перераспределяется к лучшим.
Три сценария на 2026–2028
Исход определяется не тем, выпустят ли китайцы модель уровня GPT-5, а тем, когда закроется разрыв в памяти и литографии и сохранится ли бюджетное финансирование в условиях замедления экономики провинций.
- Медленное расслоение, около 55%. Модельный слой консолидируется до пяти-семи игроков, гиперскейлеры растут на 20–30% в год, Ascend 910C и следующее поколение закрывают внутренний спрос на инференс, цены на токены стабилизируются на низком уровне, гонконгские техы переоцениваются умеренно.
- Жёсткая посадка, около 25%. Триггер — полное перекрытие поставок Nvidia, обострение вокруг Тайваня или дефолт провинциальной платформы, финансировавшей дата-центры. Капзатраты режутся, стройки замораживаются, убытки переходят в банковскую систему.
- Второй виток, около 20%. Прорыв в эффективности — своя HBM, 5-нм линия, радикально более дешёвое обучение — плюс экспорт открытых моделей в глобальный Юг. Китайский ИИ становится дефляционным фактором для мировых цен на инференс, а не объектом пузыря.
Что с этим делать в портфеле
Гонконг — единственный ликвидный способ держать китайский ИИ без риска A-share-манипуляций. Логика отбора простая: облако, трафик и собственный чиповый контур. Alibaba (9988.HK) — ставка на Qwen как инфраструктурный стандарт плюс облако, которую поддерживает многомиллиардная программа выкупа акций. Tencent (700.HK) — дистрибуция через WeChat и корпоративные внедрения без гонки за фронтиром. Baidu (9888.HK) — корпоративный сегмент и роботакси с дисконтом за слабеющую монетизацию поиска. Чистых модельных стартапов в портфеле быть не должно: их экономика ничем не защищена.
Косвенные ставки. TSMC выигрывает от американского ИИ и слабо зависит от китайского; SK Hynix и Samsung остаются монополистами по HBM, даже когда Китай нарастит свою память — на переходный период поставки идут через легальные H20 и серые схемы. Оборудование (ASML, Applied Materials, KLA) — это ставка против импортозамещения: каждая новая линия в Китае сначала покупает их инструменты. Из китайского — SMIC (0981.HK) и цепочка Huawei, но с поправкой на господдержку и непрозрачность отчётности.
Nvidia: базовая гипотеза должна быть такой — китайская выручка в дата-центрах уходит в ноль и не возвращается. Всё, что приходит сверху (H20 с отчислениями в бюджет США, разрешение на H200), — опцион, а не тезис. Если бумага торгуется выше оценки по модели «Китая нет», рынок уже закладывает возврат; это и есть основной риск, а не китайский пузырь сам по себе.
Самая неочевидная часть истории в том, что сдувание модельного пузыря — не потери, а механизм. Когда цена токена падает до нуля, дешёвый интеллект становится входным ресурсом для промышленности: робототехники, автопрома, электронной коммерции, логистики. Китай субсидирует не стартапы — он субсидирует удешевление интеллекта для реального сектора, и убытки инвесторов в модельном слое конвертируются в чью-то маржу ниже по цепочке. Поэтому доходность в китайском ИИ логичнее искать не там, где строят модели, а там, где их бесплатно встраивают в производство.